


Lo que necesitas saber
- El ROI identifica a empresarios y profesionales que realizan determinadas operaciones sujetas a IVA con otros Estados miembros de la Unión Europea.
- El alta permite disponer de un NIF-IVA para las operaciones intracomunitarias.
- La solicitud se realiza mediante el modelo 036 y debe presentarse antes de realizar las operaciones que obligan a estar inscrito.
- Presentar el modelo 036 no significa que el alta sea automática: la Agencia Tributaria puede realizar comprobaciones.
- Estar en el ROI no implica que todas las facturas a clientes europeos deban emitirse sin IVA.
Trabajar con empresas de otros países de la Unión Europea es cada vez más habitual para autónomos y pequeñas empresas españolas. Puede ocurrir al prestar un servicio a un cliente francés, comprar mercancía a un proveedor portugués o contratar software a una empresa establecida en Irlanda.
Pero operar dentro del mercado europeo también puede tener consecuencias fiscales. Una de ellas es la necesidad de solicitar el alta en el Registro de Operadores Intracomunitarios (ROI) y obtener un NIF-IVA.
En E3 Escuela de Emprendimiento ya hemos recibido la resolución favorable de la Agencia Tributaria para nuestra inscripción en este registro. A partir de nuestra propia experiencia, explicamos qué es el ROI, quién puede necesitarlo y qué conviene preparar antes de solicitarlo.
El alta en el ROI no debería dejarse para después de la primera factura: si sabes que vas a realizar una operación que exige estar inscrito, conviene anticipar la solicitud.
Qué es el ROI y para qué sirve
El Registro de Operadores Intracomunitarios forma parte del Censo de Empresarios, Profesionales y Retenedores de la Agencia Tributaria.
En él se incluyen las personas y entidades que realizan determinadas operaciones intracomunitarias. Cuando corresponde, la inscripción permite disponer de un NIF-IVA para operar a efectos del IVA dentro de la Unión Europea.
En España, este identificador está formado por el NIF español precedido del prefijo ES.
Cómo se forma el NIF-IVA
Si una sociedad tiene como NIF español B12345678, su identificación a efectos de determinadas operaciones intracomunitarias tendría el formato ESB12345678.
La asignación del NIF-IVA permite que el operador pueda ser consultado mediante VIES, el sistema europeo que permite comprobar la validez de los números de IVA utilizados para operaciones transfronterizas dentro de la UE.
Consejo E3
No des por válido un número de IVA simplemente porque tenga el prefijo de un país europeo. Antes de realizar una operación intracomunitaria que dependa de esta condición, comprueba su situación en VIES y conserva constancia de la consulta.
Quién debe darse de alta en el ROI
No es un registro reservado a grandes compañías. Un autónomo o una pequeña empresa también puede necesitar un NIF-IVA dependiendo de las operaciones que realice.
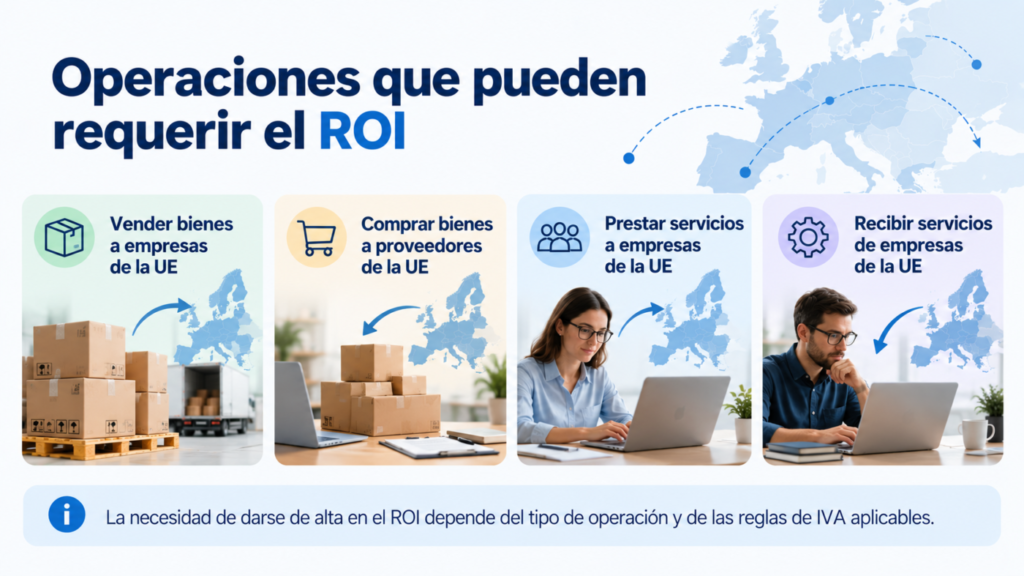
Entre los supuestos que pueden exigir la inscripción se encuentran empresarios o profesionales que realicen entregas o adquisiciones intracomunitarias de bienes, reciban determinados servicios de empresarios no establecidos en el territorio de aplicación del IVA español o presten determinados servicios localizados en otro Estado miembro cuyo sujeto pasivo sea el destinatario.
En la práctica, esto puede afectar a:
- Trabajadores autónomos.
- Sociedades limitadas y otras sociedades mercantiles.
- Empresas que compran o venden mercancías dentro de la Unión Europea.
- Profesionales que prestan determinados servicios a empresas de otros Estados miembros.
- Empresas y autónomos que contratan determinados servicios a proveedores establecidos en otros países de la UE.
- Determinadas personas jurídicas que realizan adquisiciones intracomunitarias sujetas al IVA.
Atención al territorio de aplicación del IVA
Estas reglas deben analizarse teniendo en cuenta el territorio de aplicación del IVA español, que comprende la Península y Baleares. Canarias, Ceuta y Melilla presentan particularidades fiscales y requieren un análisis específico.
Cuándo puede ser obligatorio solicitar el ROI
Vender bienes a empresas de otros países de la UE
Una empresa española que vende mercancías a una empresa situada en otro Estado miembro puede estar realizando una entrega intracomunitaria de bienes.
Para aplicar la exención correspondiente deben cumplirse los requisitos fiscales y documentales exigibles. Entre otras condiciones, el cliente debe comunicar un número de operador intracomunitario válido de un Estado miembro distinto de España y el proveedor debe informar de la operación en el modelo 349.
Además, cuando exista transporte de los bienes fuera de España deberá conservarse la documentación necesaria para poder acreditarlo.
Comprar bienes a proveedores europeos
Si una empresa española compra mercancías a un proveedor de otro Estado miembro y los bienes se transportan hasta España, puede producirse una adquisición intracomunitaria de bienes.
En estos casos, la empresa deberá disponer del NIF-IVA cuando corresponda y registrar y declarar correctamente la operación.
Prestar servicios a empresas europeas
El ROI también resulta especialmente relevante para profesionales y empresas que trabajan desde España para clientes empresariales establecidos en otros países de la Unión Europea.
Es habitual encontrar este tipo de operaciones en actividades como consultoría, marketing digital, programación, diseño gráfico, traducción, formación, servicios administrativos o gestión de redes sociales.
Cuando resultan aplicables las reglas generales de localización de servicios entre empresarios, el servicio puede no llevar IVA español y el impuesto puede recaer sobre el destinatario mediante el mecanismo correspondiente. Sin embargo, antes de facturar debe comprobarse la naturaleza concreta del servicio y la condición en la que actúa el cliente.
Contratar servicios de empresas europeas
También puede surgir la obligación de obtener un NIF-IVA cuando una empresa o autónomo español contrata determinados servicios a proveedores establecidos en otros Estados miembros.
Es un supuesto que puede aparecer al contratar:
- Programas y licencias informáticas.
- Servicios de almacenamiento en la nube.
- Suscripciones y herramientas profesionales.
- Servicios de publicidad digital.
- Herramientas de diseño o gestión.
- Servicios profesionales prestados desde otro Estado miembro.
Cuando la operación se localiza en el territorio de aplicación del IVA español, el empresario o profesional destinatario puede tener que declarar el impuesto mediante la inversión del sujeto pasivo.
Cómo solicitar el alta en el ROI
La inscripción se solicita a través del modelo 036, tanto si se realiza al iniciar la actividad como si posteriormente se presenta una modificación censal.
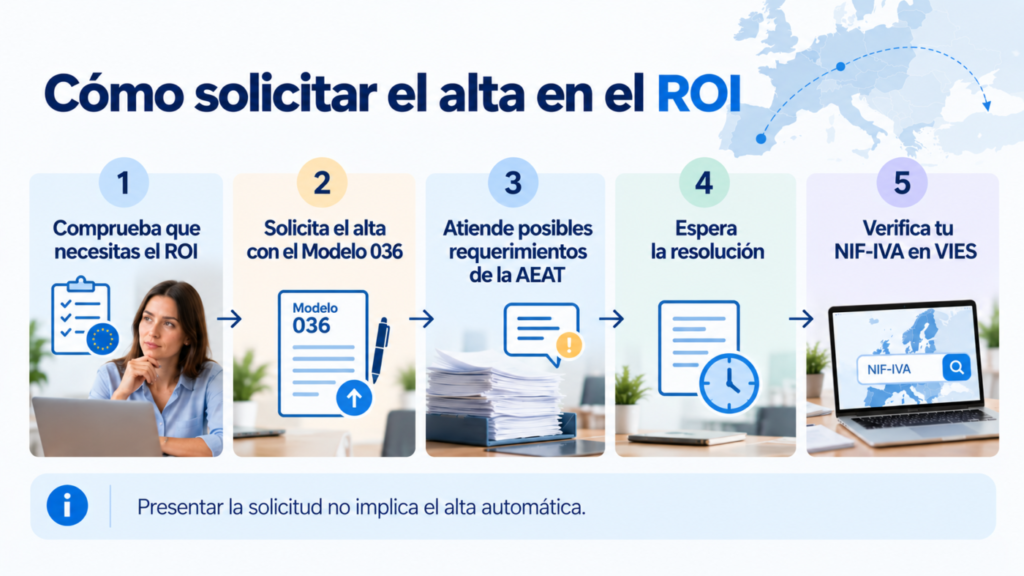
- Presenta el modelo 036. La solicitud del ROI se realiza a través de la declaración censal.
- Solicita la inclusión en el registro. Para el alta se utiliza la casilla 582.
- Indica cuándo prevés operar. En la casilla 584 se consigna la fecha prevista para la primera operación intracomunitaria.
- Atiende las posibles comprobaciones. La Agencia Tributaria puede solicitar información o documentación adicional.
- Espera la resolución. Presentar el modelo no supone por sí solo que la inscripción haya sido aceptada.
- Comprueba tu NIF-IVA. Una vez concedido, verifica que puede consultarse correctamente a través de VIES.
¿Cuándo debes presentar la solicitud?
Las solicitudes relacionadas con el ROI deben realizarse antes de que se produzcan las circunstancias que obligan a estar incluido en el registro. Si sabes que vas a realizar una operación que requiere NIF-IVA, no conviene esperar a tener que emitir o recibir la primera factura.
El alta en el ROI no es automática
Presentar el modelo 036 supone solicitar la inscripción, pero no garantiza que la Agencia Tributaria vaya a aceptarla automáticamente.
La Administración dispone de mecanismos de comprobación censal y puede verificar la realidad de la actividad y las circunstancias que justifican la inclusión en el registro.
Por ese motivo, es conveniente poder acreditar la necesidad real de realizar las operaciones intracomunitarias declaradas. Dependiendo del caso, pueden resultar útiles contratos, presupuestos, pedidos, comunicaciones comerciales, facturas proforma u otra documentación relacionada con clientes o proveedores europeos.
No solicites el ROI únicamente «por si acaso»
La solicitud debe responder a operaciones reales o previstas que justifiquen la inscripción. Si todavía no existe actividad ni una previsión suficientemente concreta de operar con otros Estados miembros, conviene analizar primero si procede solicitar el alta.
¿Cuánto puede tardar Hacienda?
La Agencia Tributaria establece un plazo de tres meses para resolver la asignación solicitada. Si transcurre ese plazo sin resolución, la solicitud puede considerarse denegada.
Por tanto, el silencio administrativo no debe interpretarse como una aprobación del ROI.
Qué es VIES y por qué debes comprobarlo
VIES es el sistema de intercambio de información sobre el IVA de la Unión Europea. Permite comprobar si un número de IVA está habilitado para determinadas operaciones transfronterizas dentro de la UE.
Antes de realizar una operación para la que sea relevante la identificación intracomunitaria del cliente o proveedor, conviene:
- Consultar el número de IVA en VIES.
- Conservar constancia de la comprobación realizada.
- Registrar la fecha de la consulta.
- Comprobar que los datos disponibles son coherentes con los de la empresa con la que se está operando.
- Volver a verificarlo cuando resulte necesario si la relación comercial continúa.
Que una empresa facilite un número precedido por el código de un país europeo no demuestra, por sí solo, que esté habilitada para la operación intracomunitaria que se pretende realizar.
¿Estar en el ROI significa facturar siempre sin IVA?
No. Este es uno de los puntos que más confusión puede generar.
Disponer de un NIF-IVA no significa que cualquier factura dirigida a un cliente de la Unión Europea deba emitirse automáticamente sin IVA español.
El tratamiento fiscal depende, entre otros aspectos, de:
- Si el cliente actúa como empresario o profesional o como consumidor particular.
- Si dispone de un NIF-IVA válido cuando sea necesario.
- Si la operación consiste en una entrega de bienes o una prestación de servicios.
- Dónde se localiza la operación a efectos del IVA.
- Si los bienes se transportan entre Estados miembros.
- Si existe una exención aplicable.
- Si procede aplicar la inversión del sujeto pasivo.
- Si resulta aplicable algún régimen especial.
Error frecuente
«Mi cliente está en Europa, así que facturo sin IVA» no es una regla válida. La ubicación del cliente es solo uno de los elementos que deben analizarse antes de determinar cómo facturar.
Qué obligaciones pueden surgir después del alta
Modelo 349
Cuando corresponda, las operaciones intracomunitarias deben incluirse en el modelo 349, la declaración recapitulativa de operaciones intracomunitarias.
Puede afectar, entre otras, a entregas y adquisiciones intracomunitarias de bienes y a determinadas prestaciones y adquisiciones intracomunitarias de servicios.
Modelo 303 e inversión del sujeto pasivo
Las operaciones intracomunitarias también pueden tener efectos sobre la declaración periódica del IVA.
Por ejemplo, cuando una empresa española recibe determinados servicios de un proveedor establecido en otro Estado miembro, puede convertirse en sujeto pasivo de la operación y tener que declarar el IVA correspondiente en España. Cuando tenga derecho a deducción, deberá reflejar también el IVA deducible conforme a las reglas aplicables.
Facturación, registros y documentación
Las facturas deben emitirse y registrarse correctamente y contener las menciones fiscales exigibles en cada caso.
También conviene conservar las pruebas que permitan justificar el tratamiento aplicado: comprobaciones del NIF-IVA, documentación comercial y, cuando se trate de entregas de bienes, las pruebas correspondientes a su expedición o transporte.
Qué ocurre si dejas de realizar operaciones intracomunitarias
Estar inscrito en el ROI no es una situación que deba mantenerse indefinidamente con independencia de la actividad real.
Cuando durante los 12 meses anteriores no se hayan realizado las entregas, adquisiciones o prestaciones de servicios que justifican la inclusión en el registro, debe presentarse la correspondiente declaración censal de modificación solicitando la baja.
La Agencia Tributaria también dispone de mecanismos para comprobar la situación censal y acordar, cuando proceda, la exclusión del registro.
Ejemplos prácticos de operaciones relacionadas con el ROI
Una diseñadora autónoma trabaja para una empresa italiana
Si presta desde España un servicio a una empresa italiana y resulta aplicable la regla de localización correspondiente a servicios entre empresarios, puede necesitar estar inscrita en el ROI. Deberá comprobarse el NIF-IVA del cliente y determinar correctamente el tratamiento de la factura y las obligaciones declarativas.
Una empresa española contrata software a una empresa irlandesa
Si recibe un servicio de un proveedor establecido en Irlanda que se localiza a efectos del IVA en España, puede necesitar un NIF-IVA y tener que declarar la operación mediante inversión del sujeto pasivo.
Un autónomo presta un servicio a un particular francés
Que el cliente resida en Francia no convierte automáticamente la operación en un servicio intracomunitario entre empresas. Al tratarse de una operación con un consumidor, deben analizarse las reglas de localización aplicables a ese servicio concreto.
Una tienda española compra mercancía a un proveedor portugués
Si los bienes se transportan de Portugal a España y la operación constituye una adquisición intracomunitaria sujeta al IVA español, la empresa deberá cumplir los requisitos de identificación y declaración correspondientes.
E3 ya forma parte del Registro de Operadores Intracomunitarios
La Agencia Tributaria ha aprobado el alta de E3 Escuela de Emprendimiento S.L. en el Registro de Operadores Intracomunitarios.
Esta inscripción nos permite avanzar en nuestras operaciones con profesionales, empresas y proveedores establecidos en otros países de la Unión Europea cumpliendo las obligaciones fiscales correspondientes.
También forma parte de la evolución de E3 y de nuestro trabajo con personas emprendedoras y empresas que necesitan organizar correctamente los aspectos administrativos, fiscales y empresariales vinculados a sus proyectos en España.
Qué revisar antes de solicitar el ROI
Antes de presentar el modelo 036
- Identifica exactamente qué operación vas a realizar.
- Comprueba en qué país está establecido el cliente o proveedor.
- Determina si actúa como empresario o profesional o como particular.
- Comprueba si necesita disponer de un NIF-IVA válido.
- Analiza cómo debe emitirse o registrarse la factura.
- Revisa qué declaraciones tributarias pueden derivarse de la operación.
- Prepara documentación que permita acreditar la realidad de la actividad y de las operaciones previstas.
Una correcta planificación antes de empezar a operar puede evitar retrasos en el alta, facturas incorrectas y errores posteriores en las declaraciones de IVA.
¿Vas a poner en marcha o desarrollar tu proyecto en España?
En E3 Escuela de Emprendimiento acompañamos a personas emprendedoras y empresas en la planificación y organización de sus proyectos, ayudándoles a identificar los pasos necesarios para avanzar con una estructura empresarial adecuada.
Si necesitas revisar tu situación y organizar los próximos pasos de tu proyecto, puedes contactar con nuestro equipo.
0 comentarios